Pedir financiamiento en Estados Unidos parece fácil cuando solo se observa la cuota mensual. Sin embargo, ese pago inicial no muestra cuánto terminará pagando el consumidor. Es fundamental conocer los gastos ocultos que afectan directamente al bolsillo.
Aprender cómo calcular el costo total de un préstamo ayuda a comparar ofertas bancarias con claridad. Las tasas de interés, las comisiones administrativas y los seguros obligatorios elevan el valor final de la deuda. Revisar estos elementos antes de firmar permite tomar una decisión financiera más inteligente y segura.
Puntos clave
- La cuota mensual no representa el precio definitivo del crédito.
- Los intereses acumulados aumentan significativamente la deuda a largo plazo.
- Las comisiones bancarias suelen pasar desapercibidas en la oferta inicial.
- Los seguros adicionales pueden incrementar el pago final de forma inesperada.
- Comparar el APR es más efectivo que solo mirar la tasa de interés nominal.
El costo real de los préstamos bancarios gana relevancia para los consumidores en Estados Unidos
Comprender los préstamos bancarios exige mirar más allá de la tasa de interés. Muchos consumidores descubren que el precio final supera lo anunciado inicialmente.
Una mayor transparencia financiera ayuda a tomar decisiones más inteligentes. Al revisar el valor real, los prestatarios evitan sorpresas desagradables a largo plazo.
Qué ha cambiado en las ofertas de crédito y por qué importa el costo total
El mercado crediticio cambió con rapidez y ahora las entidades deben explicar mejor sus condiciones. Los consumidores quieren conocer el costo exacto del préstamo, incluidos todos los gastos ocultos.
Entender el costo anual total ayuda a comparar ofertas de forma efectiva. No basta con revisar la cuota mensual: también deben sumarse todos los pagos de la deuda.
Quiénes intervienen: bancos, cooperativas de crédito y prestatarios
En este ecosistema financiero, los bancos tradicionales y las cooperativas de crédito compiten por atraer clientes. Los bancos ofrecen más servicios, mientras las cooperativas suelen dar condiciones personalizadas a sus miembros.
El prestatario tiene el papel principal al evaluar estas opciones. Al investigar y comparar, puede elegir el producto que mejor se ajuste a su capacidad real de pago.
Cómo las tasas, las comisiones y las condiciones afectan el monto final
Varios factores influyen en el precio final de un préstamo. Las comisiones de apertura, los seguros obligatorios y la gestión pueden aumentar mucho el monto total.
- Comisiones de originación: Cargos iniciales por procesar la solicitud.
- Seguros vinculados: Protecciones adicionales que a veces son necesarias.
- Penalizaciones: Costos por pagos atrasados o cancelación anticipada.
La diferencia entre la tasa de interés anual y el costo anual total
Es importante no confundir estos conceptos financieros. La tasa de interés anual muestra solo el costo del dinero prestado, sin otros gastos asociados.
En cambio, el costo anual total ofrece una visión completa. Suma los intereses y las comisiones obligatorias para comparar entidades financieras de forma real.
La información que debe aparecer antes de firmar el contrato
Antes de firmar, todo consumidor tiene derecho a recibir un resumen claro. El documento debe explicar los términos esenciales y evitar malentendidos posteriores.
Revise siempre estos puntos en su contrato:
- El monto total de los intereses a pagar durante el plazo.
- La lista completa de comisiones y cargos administrativos.
- Las condiciones específicas para realizar pagos anticipados sin penalización.
Cómo calcular el costo total de un préstamo paso a paso
Para saber cuánto pagará por un crédito, siga un proceso claro y ordenado. La clave de cómo calcular el costo total de un préstamo es revisar más que la mensualidad.
Reunir el monto financiado, el plazo y la tasa de interés anual
Primero, reúna los datos básicos de la oferta. Identifique el capital, el plazo total y la tasa de interés anual (APR) asignada por el banco.
Con estos datos, podrá hacer proyecciones precisas. Sin ellos, cualquier cálculo quedará incompleto y podría causar errores financieros graves.
Calcular los intereses acumulados durante toda la vida del préstamo
Los intereses acumulados muestran cuánto cuesta el dinero prestado con el tiempo. Su monto aumenta según el saldo pendiente con la entidad financiera.
La fórmula básica para un préstamo con pagos simples
En un préstamo de interés simple, multiplique el capital por la tasa y el tiempo. Sin embargo, muchos préstamos bancarios usan sistemas de amortización; el interés se calcula sobre el saldo pendiente.
Por qué el cálculo de la cuota mensual no basta
La cuota mensual muestra solo una parte del costo. Puede ocultar cargos adicionales que elevan el desembolso total al final del plazo.
Sumar la comisión de apertura y otros cargos iniciales
Incluya la comisión de apertura en el análisis. Este cargo suele cobrarse al inicio y reduce el dinero neto recibido. Aun así, forma parte del costo total del crédito.
Incorporar seguros asociados al crédito y servicios obligatorios
Muchos bancos exigen contratar seguros asociados al crédito para proteger la operación. Aunque ofrecen seguridad, aumentan el costo final y deben sumarse al total.
Restar los descuentos o créditos aplicados por el banco
Si la entidad ofrece bonificaciones o descuentos por vinculación, réstelos del total. Estos incentivos pueden cubrir parte de los gastos administrativos y mejorar la rentabilidad del préstamo.
Ejemplo práctico con un préstamo personal de 10.000 dólares
Para ver el impacto, observe cómo se desglosan los costos en un préstamo personal de 10.000 dólares a 24 meses.
| Concepto | Monto Estimado | Impacto |
|---|---|---|
| Capital Prestado | $10,000 | Base |
| Intereses Totales | $1,200 | Costo financiero |
| Comisión de Apertura | $200 | Cargo inicial |
| Seguros Obligatorios | $300 | Protección |
| Descuentos Aplicados | -$100 | Ahorro |
| Costo Total Final | $11,600 | Desembolso real |
Cómo leer una tabla de amortización y detectar cuánto se pagará realmente
Una tabla de amortización te ayuda a ver el camino de tu deuda. Muestra cómo se reparte cada pago mensual durante el préstamo y facilita el control de tus finanzas.
Qué muestra cada fila de la tabla de amortización
Cada fila representa un periodo de pago, generalmente mensual. Muestra el número de cuota, el pago total, los intereses acumulados y cuánto reduce el saldo principal.
Cómo distinguir la parte de intereses de la parte destinada al capital
Al inicio del crédito, la mayor parte de la cuota paga intereses, no capital. Cuando baja el saldo pendiente, aumenta poco a poco la parte destinada al capital. Es vital entender este proceso para evitar sorpresas al liquidar la deuda antes de tiempo.
“El conocimiento de los números es la primera línea de defensa contra el endeudamiento innecesario.”
Cómo evolucionan los intereses acumulados con el paso de los meses
Los intereses acumulados se calculan según el saldo pendiente de cada mes. Si reduces el capital más rápido, pagarás menos al terminar el plazo pactado.
El efecto de un plazo largo frente a un plazo corto
Un plazo largo reduce la cuota mensual, pero eleva el costo total por los intereses acumulados. Un plazo corto exige pagos mayores, pero puede ahorrar mucho dinero a largo plazo.
La diferencia entre una tasa fija y una tasa variable
La tasa fija mantiene los pagos constantes, pero la tasa variable puede cambiar según el mercado. Por eso, una tabla de amortización con tasa variable solo ofrece una proyección del pago final.
| Tipo de Préstamo | Plazo | Tasa | Costo Total |
|---|---|---|---|
| Corto Plazo | 3 años | Fija | Bajo |
| Mediano Plazo | 5 años | Fija | Medio |
| Largo Plazo | 10 años | Variable | Alto |
Cómo verificar la cifra final con un simulador de cuotas
Para confirmar los cálculos, se recomienda usar un simulador de cuotas. Esta herramienta digital permite ingresar datos de la oferta bancaria y ver su impacto financiero real. Úsalo antes de firmar cualquier contrato.
Qué deben comparar los consumidores antes de aceptar una oferta bancaria
Elegir el préstamo adecuado requiere mirar más allá de la cuota mensual. Muchos usuarios eligen un pago inicial bajo y no ven que costos ocultos elevan el precio final.
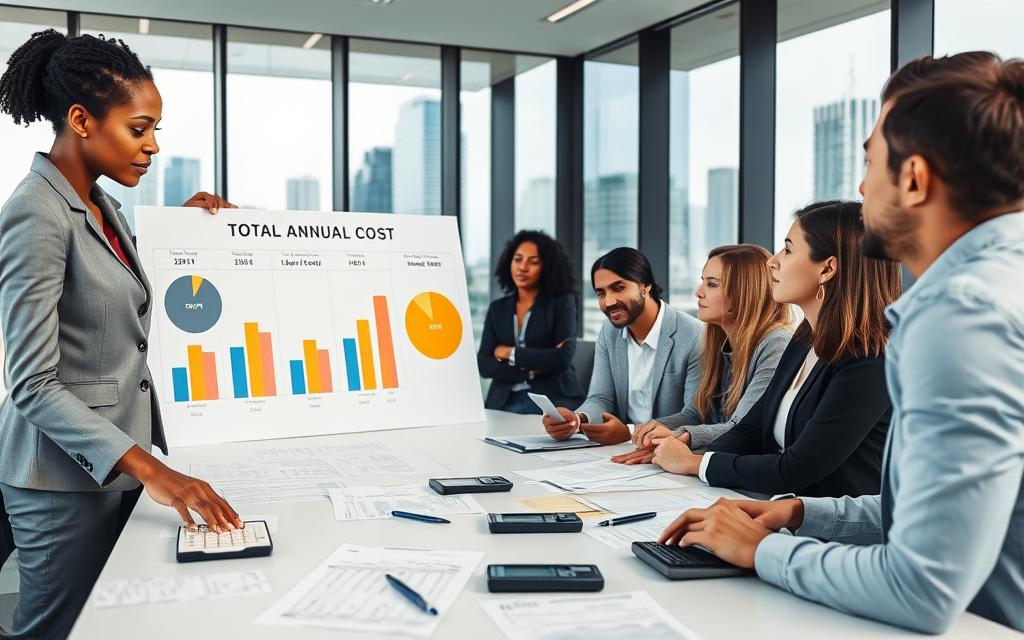
Comparar el costo anual total en lugar de mirar solo la cuota mensual
El costo anual total muestra la carga financiera real de un préstamo. Incluye el interés nominal y otros gastos obligatorios añadidos por el banco.
Revisar comisiones por originación, pagos atrasados y cambios de contrato
Identifica la comisión de apertura antes de firmar cualquier acuerdo. También revisa los recargos por demora y las tarifas por cambiar el contrato.
Evaluar el impacto del pago anticipado de deuda
El pago anticipado de deuda puede ayudarte a ahorrar dinero a largo plazo. Al reducir el capital pendiente, disminuyen los intereses futuros.
Cuándo un abono extraordinario puede reducir los intereses
Los pagos adicionales pueden acortar el préstamo o reducir las cuotas restantes. Son más efectivos durante los primeros años, cuando gran parte del pago cubre intereses.
Cómo comprobar si existe una penalización por pago anticipado
Algunas entidades cobran una penalización por liquidar la deuda antes de tiempo. Lee el contrato y confirma que permita amortizaciones parciales sin cargos adicionales.
Analizar seguros asociados al crédito y productos vinculados
Algunos bancos ofrecen tasas menores al contratar seguros asociados al crédito o productos vinculados, como cuentas de nómina. Calcula si esos servicios compensan el ahorro en intereses.
Usar ofertas equivalentes para comparar bancos y cooperativas de crédito
Comparar instituciones financieras ayuda a encontrar mejores condiciones. Las cooperativas suelen ofrecer atención personalizada, mientras los grandes bancos destacan por su rapidez digital.
Reacciones esperadas de los prestatarios ante costos más transparentes
Cuando entienden los términos, los consumidores se sienten más seguros al decidir. La transparencia genera confianza y ayuda a gestionar la deuda con responsabilidad.
| Concepto | Banco Tradicional | Cooperativa de Crédito |
|---|---|---|
| Comisión de apertura | Alta | Baja o nula |
| Flexibilidad de pago | Limitada | Alta |
| Seguros vinculados | Obligatorios | Opcionales |
| Penalización por pago anticipado | Frecuente | Rara |
Conclusión
Dominar sus deudas protege su patrimonio en Estados Unidos. Saber cómo calcular el costo total de un préstamo muestra su impacto real en el presupuesto mensual. También revela cuánto pesan intereses, comisiones y seguros.
La transparencia financiera empieza al revisar la tabla de amortización antes de firmar cualquier acuerdo. Esto incluye acuerdos con Chase, Bank of America o Wells Fargo. Este documento muestra cómo se mueve su dinero desde el primer pago hasta liquidar el saldo.
Gestionar bien los créditos exige comparar ofertas equivalentes con el mismo plazo y monto. Al evaluar el costo anual total, los prestatarios evitan sorpresas desagradables y encuentran opciones más económicas. Pueden hallarlas en cooperativas de crédito locales o bancos nacionales.
Revisar las cláusulas sobre pagos anticipados es vital para ahorrar dinero a largo plazo. Una decisión informada hoy brinda mayor estabilidad económica mañana. Aplique estos conocimientos para elegir el producto financiero que mejor se ajuste a sus metas personales y necesidades reales.
FAQ
¿Cuál es la diferencia entre la tasa de interés anual y el costo anual total?
Conviene distinguir ambos conceptos para evitar sorpresas. La tasa de interés anual indica el porcentaje que cobra el banco por usar el capital prestado. El costo anual total (o APR, por sus siglas en inglés) suma intereses y la comisión de apertura. También incluye los seguros asociados al crédito y otros gastos administrativos; Wells Fargo suele destacar el APR.
¿Cómo puedo visualizar el desglose de mis pagos mensuales?
La tabla de amortización muestra con claridad el desglose de cada pago mensual. El prestatario observa, fila por fila, cómo se distribuye cada abono. Al principio, la mayor parte cubre los intereses acumulados; después, más dinero reduce el capital y salda la deuda rápidamente.
¿De qué manera influye la comisión de apertura en el monto final del crédito?
La comisión de apertura es un cargo de entidades como PNC Bank o U.S. Bank. Puede pagarse por adelantado o financiarse junto con el préstamo. Para aprender cómo calcular el costo total de un préstamo, súmela al desembolso global: eleva el costo anual total.
¿Puedo ahorrar dinero si realizo un pago anticipado de deuda?
El pago anticipado de deuda reduce el saldo pendiente y los futuros intereses acumulados. Sin embargo, revise las políticas de Citibank para evitar penalizaciones por pagos extraordinarios que reduzcan el ahorro.
¿Qué ventajas ofrece utilizar un simulador de cuotas antes de firmar un contrato?
Un simulador de cuotas permite comparar distintos escenarios financieros antes de firmar. Al ingresar el monto deseado y la tasa de interés anual, muestra cuánto pagará el usuario cada mes. Así, ayuda a planificar el presupuesto familiar y elegir un plazo conveniente para mantener una salud financiera estable.
¿Son obligatorios los seguros asociados al crédito en Estados Unidos?
Depende del financiamiento y la entidad: en préstamos personales pueden ser opcionales; en hipotecas o autos, obligatorios. Los seguros asociados al crédito protegen al banco y al prestatario. Incluyen seguros de vida o desempleo y cubren casos de insolvencia. Revise si integran el costo anual total para calcular el gasto mensual.
¿Cómo calcular el costo total de un préstamo de forma sencilla?
Multiplique la cuota mensual por el número total de meses del plazo. Sume cargos no incluidos, como la comisión de apertura y posibles gastos notariales. Reste el capital original para obtener los intereses acumulados y las comisiones pagadas durante todo el crédito.