La estabilidad financiera parece lejana cuando el sueldo apenas cubre las necesidades básicas. Muchos trabajadores en Estados Unidos deben administrar sus finanzas después de impuestos y deducciones obligatorias.
La clave del éxito reside en adaptar las estrategias a una realidad con recursos limitados. También conviene crear un plan para gastos inesperados y cambios del mercado actual.
Gestionar el capital de forma inteligente convierte hábitos diarios en una base firme para el futuro. Este método usa presupuestos realistas, control estricto de deudas y reducción gradual de gastos innecesarios. Aprender cómo ahorrar dinero con ingresos bajos es posible con disciplina y constancia para lograr tranquilidad económica.
Puntos clave
- Priorizar los gastos esenciales para evitar deudas innecesarias.
- Crear un presupuesto realista que se ajuste a los ingresos variables.
- Reducir gastos hormiga mediante un seguimiento detallado.
- Establecer un fondo de emergencia, aunque sea con pequeñas cantidades.
- Buscar alternativas de consumo más económicas en el mercado local.
El aumento del costo de vida impulsa nuevas estrategias de ahorro en Estados Unidos
El panorama económico de Estados Unidos cambió mucho y obliga a muchas familias a revisar sus finanzas. La inflación encareció los bienes básicos y dejó menos margen a quienes tienen presupuestos ajustados.
Qué está ocurriendo con los presupuestos de los hogares
Los hogares estadounidenses enfrentan presión constante al cubrir sus necesidades diarias. Los precios de alimentos, energía y vivienda subieron, y muchas familias tienen poco espacio para ahorrar. Los gastos esenciales del hogar, como alimentación y salud, deben ser prioridad antes de cualquier recorte.
Qué recomiendan expertos en finanzas personales y organismos estadounidenses
Los asesores financieros proponen un enfoque humano y realista ante la crisis. En vez de seguir planes rígidos, aconsejan buscar estabilidad a largo plazo.
Priorizar estabilidad financiera sobre metas de ahorro poco realistas
Intentar ahorrar cantidades fijas cuando falta dinero para lo básico es un error común. Los expertos creen que la estabilidad financiera vale más que una meta que solo causa estrés. Mantener activos los servicios básicos es siempre la prioridad número uno.
Adaptar las recomendaciones a ingresos variables y gastos inesperados
Quienes tienen ingresos fluctuantes necesitan flexibilidad para organizarse. Se recomienda ajustar el presupuesto cada mes según los gastos esenciales del hogar que surjan de forma imprevista. Adaptarse ayuda a evitar deudas innecesarias cuando los ingresos bajan temporalmente.
Consecuencias para las personas con ingresos bajos
Esta situación afecta profundamente a los sectores más vulnerables. Cuando los gastos esenciales del hogar consumen todos los ingresos, ahorrar resulta casi imposible. Proteger la salud y la vivienda sigue siendo el pilar fundamental para evitar una crisis mayor en el futuro.
Cómo ahorrar dinero con ingresos bajos sin descuidar las necesidades básicas
La gestión financiera personal empieza al saber cuánto dinero entra en casa cada mes. Hay que mirar el ingreso neto, no solo el salario bruto. El ingreso neto llega a la cuenta después de impuestos y deducciones obligatorias.
Calcular el dinero disponible después de impuestos y deducciones
Conocer el flujo de efectivo real ayuda a decidir mejor sobre el consumo diario. La claridad es el primer paso hacia la libertad financiera y evita sorpresas desagradables al final del mes.
“El ahorro no es solo guardar lo que sobra, sino planificar lo que se necesita para vivir con dignidad y seguridad.”
Separar los gastos esenciales de los gastos ajustables
Al conocer el ingreso neto, clasifica cada salida de dinero. Esta diferencia ayuda a priorizar lo necesario para mantener el hogar funcionando.
Identificar vivienda, alimentación, transporte, salud y servicios imprescindibles
Estos gastos forman la base de la estabilidad familiar. Primero deben cubrirse el alquiler, la hipoteca, los alimentos básicos, los medicamentos y los servicios públicos.
Detectar suscripciones, compras impulsivas y comisiones evitables
Aquí aparece la mayor oportunidad de ahorro. Suscripciones olvidadas y comisiones bancarias innecesarias pueden reducir el presupuesto sin que nadie lo note.
Establecer una meta de ahorro pequeña y sostenible
No es necesario ahorrar grandes sumas desde el principio. La constancia supera a la cantidad al crear un hábito saludable. Una meta pequeña permite ganar confianza y ajustar el estilo de vida sin sentir una privación extrema.
| Categoría | Tipo de Gasto | Prioridad |
|---|---|---|
| Vivienda | Esencial | Alta |
| Suscripciones | Ajustable | Baja |
| Alimentación | Esencial | Alta |
| Compras impulsivas | Ajustable | Nula |
Usar el método de sobres para efectivo y sus alternativas digitales
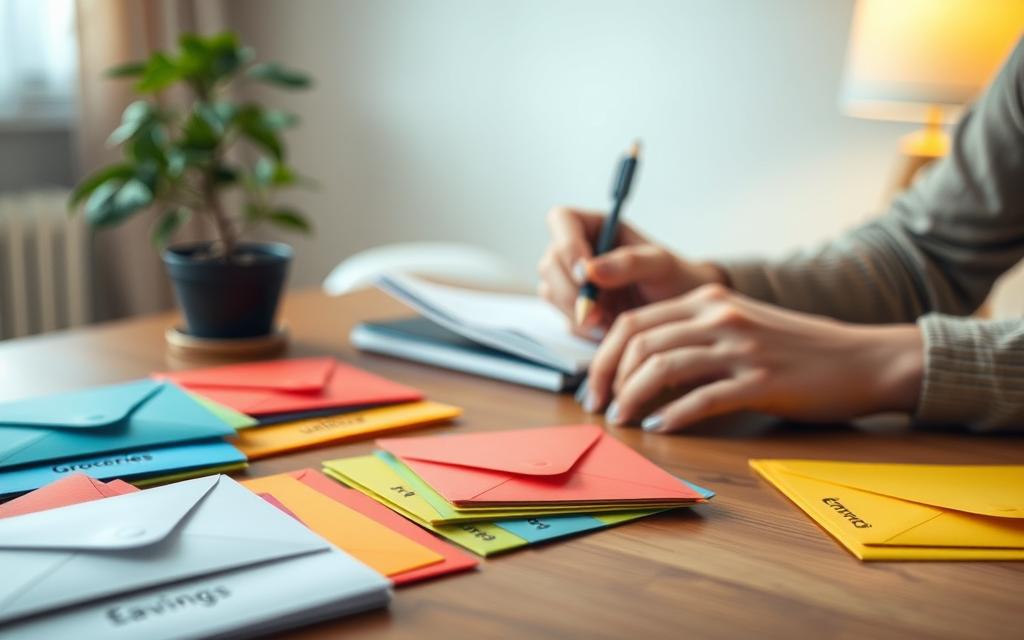
Para mantener el control, muchas personas usan el método de sobres para efectivo. Asignan una cantidad fija de efectivo a cada categoría y evitan gastar más de lo planeado.
Si manejar efectivo resulta incómodo, hay alternativas digitales modernas. Muchas aplicaciones bancarias crean “sobres virtuales” o subcuentas para organizar el dinero automáticamente. También ayudan a evitar el uso excesivo de tarjetas de crédito.
Cómo crear un presupuesto mensual realista cuando el ingreso es limitado
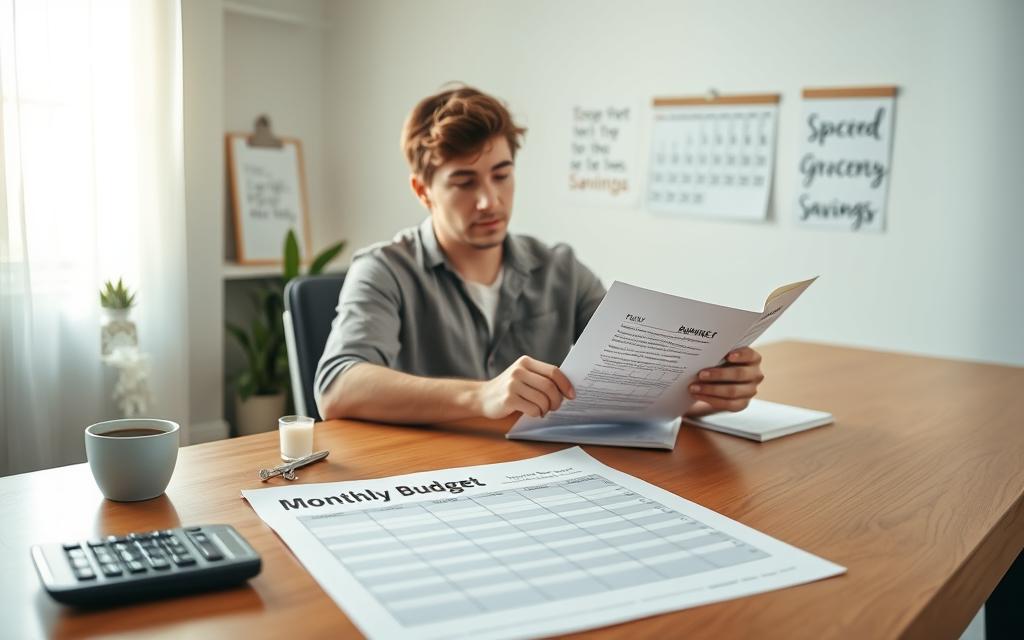
La estabilidad financiera comienza con un presupuesto mensual realista adaptado a sus ingresos. No necesita ser experto en finanzas; debe observar con honestidad sus hábitos actuales de consumo.
Registrar ingresos y gastos durante al menos un mes
El primer paso es registrar cada movimiento de dinero durante treinta días. Use una libreta, hoja de cálculo o aplicación móvil para anotar sus ingresos netos y cada gasto.
Ver la realidad de sus finanzas puede sorprenderle, pero ayuda a detectar fugas de dinero. Al terminar el mes, sabrá cuánto gasta frente a lo que gana.
Distribuir el dinero según las prioridades reales del hogar
Con los datos reunidos, organice sus gastos según lo verdaderamente indispensable. Priorice la supervivencia y el bienestar antes que cualquier deseo opcional.
Asignar primero fondos para vivienda, alimentos, transporte y salud
Su presupuesto debe cubrir el alquiler o hipoteca, los servicios básicos, la alimentación, el transporte y los gastos médicos. Estos pilares sostienen la estabilidad del hogar y deben recibir fondos primero.
Reservar una cantidad flexible para gastos irregulares
Deje un pequeño margen para imprevistos, como reparaciones menores o visitas inesperadas al médico. Una cantidad flexible evitará que estos eventos desestabilicen su economía mensual.
Revisar el presupuesto semanalmente y corregirlo sin penalizaciones
No considere su presupuesto una regla rígida. Dedique unos minutos cada semana a revisar sus gastos y ajustar las categorías necesarias.
Si gastó de más en una categoría, reduzca otra durante los días restantes. La flexibilidad ayuda a mantener un plan financiero sostenible a largo plazo.
Automatizar un ahorro pequeño en una cuenta bancaria separada
Aunque sus ingresos sean limitados, puede crear un colchón mediante el ahorro automático en cuentas bancarias. Configure una transferencia recurrente, aunque sea pequeña, hacia otra cuenta.
Al separar ese dinero, evitará gastarlo en el día a día. Con el tiempo, este hábito le permitirá acumular una reserva valiosa para su tranquilidad futura.
Reducir los gastos esenciales del hogar sin afectar la calidad de vida
Administrar bien el dinero empieza al detectar gastos que pueden bajar sin afectar el bienestar. Revisar los costos fijos ayuda a mejorar el presupuesto familiar y la salud financiera.
Disminuir las facturas recurrentes de servicios y comunicaciones
La reducción de facturas recurrentes ayuda a liberar dinero cada mes. Al revisar contratos, muchas familias descubren servicios sin uso o tarifas más competitivas.
Comparar tarifas de electricidad, internet, telefonía y seguros
Conviene comparar las ofertas de varios proveedores en Estados Unidos. Algunas empresas ofrecen promociones para nuevos clientes y reducen los costos mensuales de servicios básicos.
Eliminar cargos por sobregiros, pagos tardíos y servicios no utilizados
Revisar los estados de cuenta ayuda a detectar suscripciones olvidadas y cargos innecesarios. Evitar las penalizaciones por pagos fuera de tiempo mantiene el presupuesto bajo control.
Comprar alimentos económicos con planificación
Las compras de alimentos económicas necesitan una estrategia para evitar gastos impulsivos. Planificar las comidas reduce desperdicios y aprovecha cada dólar gastado en el supermercado.
Crear menús semanales a partir de productos de bajo costo
Diseñar menús con legumbres, arroz y vegetales de temporada permite preparar comidas nutritivas por menos dinero. También evita alimentos procesados, que suelen costar más y ser menos saludables.
Comparar precios, aprovechar marcas económicas y evitar desperdicios
Las marcas blancas o genéricas suelen ofrecer calidad similar a las reconocidas por mucho menos dinero. Comprar al por mayor productos no perecederos también ayuda a ahorrar a largo plazo.
Reducir gastos de transporte y compras domésticas
El transporte ocupa una parte importante del presupuesto mensual. Usar transporte público, compartir viajes o agrupar compras reduce el combustible y el desgaste del vehículo.
Evitar que los recortes comprometan alimentación, salud o vivienda
No todos los gastos deben reducirse con la misma intensidad. La alimentación balanceada, los tratamientos médicos necesarios y el pago puntual de la vivienda deben ser prioridades protegidas.
| Categoría | Estrategia de Ahorro | Impacto Estimado |
|---|---|---|
| Servicios | Comparar tarifas y cancelar suscripciones | Alto |
| Alimentación | Planificación de menús y marcas blancas | Medio-Alto |
| Transporte | Uso compartido y rutas eficientes | Medio |
| Vivienda | Mantenimiento preventivo | Bajo-Medio |
Construir un fondo de emergencia y controlar las deudas de alto interés
La tranquilidad económica empieza con medidas concretas para proteger el futuro cercano. Un colchón financiero y un plan para reducir deudas mejoran la salud económica.
Empezar un fondo de emergencia gradual
Crear un fondo de emergencia gradual no exige grandes sumas desde el primer día. La constancia permite apartar pequeñas cantidades con regularidad.
Definir una primera meta equivalente a una factura esencial
Primero, fija una meta posible: cubrir una factura esencial. Puede ser el servicio de electricidad o el internet. Esta victoria fortalece la confianza y motiva a continuar.
Aumentar progresivamente el fondo hasta cubrir varias semanas de gastos
Al cumplirla, aumenta el ahorro poco a poco. La meta final es reunir una reserva para cubrir varias semanas de gastos básicos ante un imprevisto.
Elegir una cuenta segura y accesible para el ahorro
Guarda este dinero en una cuenta separada de los gastos diarios. Conviene usar una cuenta de ahorros de alto rendimiento, fácilmente accesible, pero sin tarjeta de débito cotidiana.
Priorizar tarjetas de crédito y préstamos con intereses elevados
La gestión de deudas de alto interés evita que los cargos financieros consuman los ingresos mensuales. Al reducirlas, liberas dinero para otros objetivos financieros.
Ordenar las deudas por tasa de interés, saldo y riesgo de impago
Para organizar los pagos, lista todas las deudas pendientes. Prioriza las deudas con tasas de interés más altas, porque generan mayores costos con el tiempo.
Contactar a acreedores antes de retrasar un pago
Si el presupuesto se ajusta demasiado, contacta a los acreedores antes de caer en mora. Muchas instituciones financieras ofrecen planes de pago o ajustes temporales para proteger el historial crediticio.
Equilibrar el pago de deudas con el ahorro mínimo
No tienes que elegir entre ahorrar y pagar deudas; busca un equilibrio. Aunque avances despacio, mantén un ahorro mínimo durante la gestión de deudas de alto interés. Así tendrás una red de seguridad indispensable para cualquier hogar.
Conclusión
Lograr una salud económica sólida empieza por proteger las necesidades básicas del hogar. Cada persona puede mejorar su situación al adaptar sus metas a sus ingresos actuales.
Un presupuesto mensual realista guía decisiones inteligentes. Reducir algunos gastos libera recursos valiosos sin afectar el bienestar diario.
Ahorrar pequeñas cantidades de forma automática produce beneficios a largo plazo. Este hábito cambia cómo las familias administran su dinero en Estados Unidos.
Un fondo de emergencia igual a una factura esencial ofrece tranquilidad ante imprevistos. Controlar las deudas con alto interés ayuda a recuperar el control del futuro financiero.
La constancia marca la diferencia al buscar seguridad económica. Los pequeños cambios diarios crean una base estable para cada hogar que desea prosperar.
FAQ
¿Cuál es el primer paso fundamental para saber cómo ahorrar dinero con ingresos bajos?
El primer paso es crear un presupuesto mensual realista. Registra durante un mes cada dólar que entra y sale del hogar. Tras impuestos, el dinero disponible permite priorizar los gastos esenciales del hogar y detectar fugas: suscripciones innecesarias o compras impulsivas.
¿Cómo se puede empezar a guardar dinero si apenas se llega a fin de mes?
La clave es programar el ahorro automático en cuentas bancarias. Transfiere 5 o 10 dólares semanales, aunque sean pocos, a una cuenta de ahorros en Ally Bank o Capital One. Así, ahorras antes de gastar y construyes un fondo de emergencia gradual sin afectar mucho el presupuesto diario.
¿Qué estrategias existen para realizar compras de alimentos económicas?
Planifica menús semanales según las ofertas de supermercados como Walmart o Aldi. Elige marcas blancas como Great Value y evita desperdiciar productos frescos. Así, los hogares reducen significativamente su factura de supermercado, protegen la nutrición familiar y optimizan cada centavo.
¿Es recomendable usar el método de sobres para efectivo en la actualidad?
Sí, el método de sobres para efectivo sigue ayudando a controlar los gastos variables. Asigna una cantidad fija de efectivo a categorías como “entretenimiento” o “comidas fuera”. Así, estableces un límite visual infranqueable; aplicaciones como Goodbudget replican este sistema para quienes prefieren la tecnología.
¿Cómo influye la gestión de deudas de alto interés en la capacidad de ahorro?
Las deudas caras de tarjetas de crédito de Chase o Wells Fargo pueden consumir gran parte de los ingresos bajos. Una gestión de deudas de alto interés eficaz prioriza los saldos más costosos y mantiene un ahorro mínimo. También conviene contactar a los acreedores para negociar tasas o planes de pago, como recomiendan los expertos.
¿De qué manera se puede lograr una reducción de facturas recurrentes?
Revisa y compara periódicamente los servicios de telefonía, internet y seguros. Cambiar el celular a Mint Mobile o pedir cotizaciones a Geico para el seguro del auto puede liberar dinero. También elimina comisiones bancarias por mantenimiento o sobregiros; puedes hacerlo al cambiar a bancos con políticas flexibles.
¿Por qué es importante proteger los gastos esenciales del hogar antes de ahorrar?
Antes de recortar mucho, asegura la vivienda, la alimentación, el transporte y la salud. Estos gastos esenciales del hogar sostienen la estabilidad financiera. El ahorro solo dura si protege las necesidades básicas; fija metas proporcionales a la realidad económica familiar.