La estabilidad financiera en los hogares de Estados Unidos empieza con una buena planificación. Muchas familias buscan controlar su dinero y alcanzar metas de ahorro importantes a largo plazo.
El primer paso es conocer los ingresos, las facturas recurrentes y las compras diarias. Un sistema ordenado ayuda a cualquier persona a mejorar su situación económica. La disciplina es el motor principal para convertir los deseos en resultados reales.
Este artículo presenta una guía práctica sobre cómo organizar tus gastos mensuales de forma eficiente. Incluye herramientas como el presupuesto personal, el calendario de pagos y un fondo de emergencia para imprevistos.
Puntos clave
- Identificar ingresos y egresos es fundamental para el control financiero.
- Establecer objetivos claros facilita el camino hacia el ahorro.
- El uso de un calendario de pagos evita cargos por mora.
- Un fondo de emergencia protege el patrimonio familiar ante crisis.
- La constancia en el registro de compras mejora la toma de decisiones.
Las presiones recientes sobre los presupuestos de los hogares en Estados Unidos
Muchos hogares en Estados Unidos sienten hoy más presión sobre sus ingresos mensuales. La estabilidad financiera, antes sencilla, ahora exige vigilancia constante. Adaptar un presupuesto personal a la economía actual ayuda a evitar el estrés financiero.
Qué ha cambiado en el costo de la vida y por qué afecta al ahorro mensual
El alza de los precios básicos ha reducido el margen de muchas familias. Al subir los costos, es vital separar los gastos fijos y variables para saber dónde recortar. Sin este análisis, el ahorro mensual suele desaparecer primero del plan financiero.
“La planificación financiera no es solo sobre números, sino sobre la capacidad de adaptarse a un entorno que cambia constantemente.”
Datos recientes de organismos como la Oficina de Estadísticas Laborales y la Reserva Federal
Los informes de la Oficina de Estadísticas Laborales y la Reserva Federal muestran costos operativos crecientes. Sus datos ayudan a entender cómo la inflación reduce el poder adquisitivo real. Al revisar estas fuentes, las familias pueden ajustar su presupuesto personal según tendencias macroeconómicas reales.
Quiénes enfrentan mayor dificultad para equilibrar ingresos, deudas y gastos cotidianos
Las personas con ingresos irregulares o muchas deudas sufren más estas presiones. Un calendario de pagos organizado ayuda a evitar cargos por mora. La siguiente tabla resume los desafíos comunes según el tipo de gasto:
| Tipo de Gasto | Nivel de Flexibilidad | Impacto en el Ahorro |
|---|---|---|
| Vivienda y Servicios | Bajo | Alto |
| Alimentación | Medio | Moderado |
| Entretenimiento | Alto | Bajo |
Reacciones de expertos y consecuencias para la planificación financiera personal
Los expertos financieros creen que la clave está en actuar con anticipación. Clasificar bien los gastos fijos y variables ayuda a controlar el flujo de efectivo. Además, un calendario de pagos permite anticipar compromisos y proteger el ahorro ante imprevistos.
La planificación financiera moderna exige disciplina y revisar con frecuencia el presupuesto personal para mantener la tranquilidad a largo plazo.
Cómo organizar tus gastos mensuales desde el primer diagnóstico
Cómo organizar tus gastos mensuales comienza con saber cuánto dinero entra y sale cada mes. Este diagnóstico es el primer paso hacia una estabilidad financiera duradera en los Estados Unidos.
Reunir ingresos netos, facturas, deudas y compras variables
Primero, reúne toda tu información financiera. Suma tus ingresos netos mensuales, como salarios, bonos e ingresos adicionales. Después, compáralos con el total de tus obligaciones.
Revisa tus estados de cuenta bancarios y tarjetas de crédito de los últimos tres meses. Así identificarás patrones de consumo que suelen pasar desapercibidos.
Separar gastos fijos y variables sin ocultar los pequeños desembolsos
Para lograr un control del flujo de caja efectivo, clasifica cada salida de dinero. Al separar los gastos fijos y variables, conocerás mejor tu capacidad real de ahorro.
Vivienda, servicios, seguros y cuotas de deuda
Son compromisos inevitables y suelen tener un monto predecible. Aquí se incluyen:
- Pagos de hipoteca o alquiler.
- Servicios básicos como electricidad, agua e internet.
- Primas de seguros médicos o de automóvil.
- Cuotas mínimas de préstamos estudiantiles o tarjetas de crédito.
Alimentación, transporte, ocio y compras ocasionales
Esta categoría ofrece más flexibilidad para ajustar tu presupuesto. Incluye gastos como:
- Supermercado y comidas fuera de casa.
- Combustible, mantenimiento del vehículo o transporte público.
- Suscripciones digitales, cine y salidas sociales.
- Compras impulsivas o artículos de conveniencia.
Calcular el flujo de caja mensual y detectar meses con saldo negativo
Después, resta tus salidas totales de tus ingresos netos. Si el resultado es negativo, gastas más de lo que generas y necesitas actuar de inmediato.
Identificar estos meses críticos te ayudará a planificar con tiempo. No recortes todo de golpe; observa primero cuándo tu presupuesto se vuelve más ajustado.
Establecer una cantidad de ahorro realista antes de recortar gastos
Antes de aplicar recortes drásticos, define una meta de ahorro alcanzable. Empieza con un monto pequeño y constante que puedas mantener.
La clave del éxito financiero no es privarse de todo, sino usar bien tus recursos. Las metas realistas ayudan a mantener el hábito sin sentirte abrumado.
Crear un presupuesto personal que se adapte a los ingresos reales
Una salud financiera duradera necesita un presupuesto personal flexible. Un plan rígido falla ante imprevistos; uno adaptable ayuda a enfrentar cambios económicos con más calma.
Elegir una estructura sencilla para distribuir el dinero disponible
Al comenzar, elija un sistema sencillo que no complique su vida diaria. Muchas personas tienen buenos resultados usando el método de sobres, que asigna cantidades fijas a categorías de gasto. Esta técnica visual facilita el control sin cálculos complejos cada semana.
Priorizar necesidades, obligaciones financieras y metas de ahorro
Antes de comprar deseos secundarios, cubra los pilares básicos de su economía. Primero, pague necesidades esenciales, como vivienda y alimentación. Después, cumpla obligaciones financieras, como deudas, y destine una parte fija a sus metas de ahorro.
Este orden ayuda a que su dinero trabaje para el futuro. Si el presupuesto es limitado, reduzca gastos discrecionales antes que el ahorro mensual.
Ajustar el presupuesto cuando los ingresos cambian o son irregulares
Cuando los ingresos cambian, la planificación debe ser flexible. Base su presupuesto en el ingreso mínimo esperado para evitar déficits inesperados.
Cómo presupuestar propinas, trabajos independientes y pagos variables
Si recibe ingresos variables, trate los excedentes como un bono. Cuando gane más de lo esperado, no aumente su nivel de vida de inmediato. Use ese dinero para reforzar su fondo de emergencia o pagar deudas más rápido.
Cómo evitar que los ingresos extraordinarios se conviertan en gastos permanentes
Es común gastar más después de tener un buen mes. Para evitarlo, mantenga sus gastos fijos según su ingreso base. Si usa dinero extra para un gusto, hágalo una sola vez, no como compromiso mensual.
Incluir gastos anuales y estacionales mediante provisiones mensuales
No deje que seguros, impuestos u otros gastos anuales dañen su flujo de caja. Divida el costo total entre doce y ahorre esa cantidad cada mes. Cuando llegue el vencimiento, el dinero ya estará disponible.
| Categoría | Prioridad | Frecuencia |
|---|---|---|
| Vivienda y Servicios | Alta | Mensual |
| Metas de Ahorro | Alta | Mensual |
| Gastos Anuales | Media | Provisión mensual |
| Ocio y Entretenimiento | Baja | Variable |
Aplicar el método de sobres para controlar los gastos variables
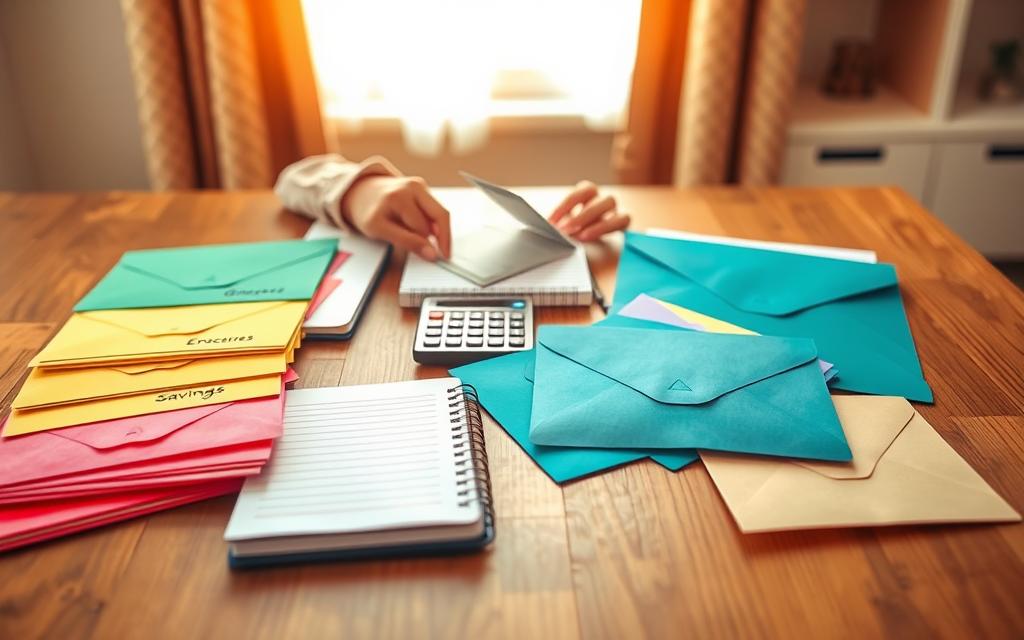
Muchos hogares usan el método de sobres para controlar sus finanzas. La técnica asigna dinero a cada gasto diario y evita usarlo sin un objetivo claro.
Cómo funciona el método de sobres en efectivo y en cuentas digitales
El sistema tradicional guarda dinero en efectivo dentro de sobres físicos y etiquetados. Cuando se acaba, esa categoría no permite más gastos hasta el próximo mes.
Hoy, muchas personas prefieren la versión digital, con subcuentas bancarias o aplicaciones financieras. Así, pueden hacer un seguimiento de compras automático y respetar límites claros.
Definir límites para alimentación, transporte, entretenimiento y compras personales
Para lograr buenos resultados, establece límites realistas según el historial de gastos. Clasifica los pagos para descubrir dónde se concentra la mayor parte del presupuesto.
| Categoría | Frecuencia | Prioridad |
|---|---|---|
| Alimentación | Semanal | Alta |
| Transporte | Mensual | Alta |
| Entretenimiento | Mensual | Media |
| Compras personales | Mensual | Baja |
Qué hacer cuando se agota el dinero de una categoría antes de fin de mes
A veces, el presupuesto se acaba antes de lo previsto. Mantén la calma y analiza la situación para proteger las finanzas del hogar.
Trasladar fondos sin poner en riesgo las facturas esenciales
Si una categoría queda sin fondos, mueve dinero desde otra partida menos prioritaria. Sin embargo, es vital nunca tocar el dinero destinado a facturas esenciales, como alquiler, servicios públicos o seguros médicos.
Evitar usar tarjetas de crédito para cubrir excesos recurrentes
Usar crédito para pagar gastos diarios suele ser una señal de alerta. El seguimiento de compras revela si fue algo aislado o un hábito que exige ajustar el presupuesto mensual.
Adaptar los sobres a hogares con varias personas y gastos compartidos
En hogares con varias personas, la comunicación es clave. Realicen reuniones breves para acordar límites y decidir quién administra cada sobre.
Con cuentas compartidas, las herramientas digitales mejoran la transparencia. Todos pueden ver el saldo restante y fomentar el ahorro colectivo con responsabilidad.
Usar un calendario de pagos para proteger el flujo de caja
La gestión efectiva del dinero empieza al saber cuándo sale cada dólar de la cuenta. Implementar un calendario de pagos permite anticipar compromisos y evitar el estrés de fechas límite inesperadas.
Registrar fechas de vencimiento, períodos de facturación y días de cobro
El primer paso es anotar en un solo lugar todas las fechas importantes. Incluye los días de cobro de nómina, periodos de facturación de servicios públicos y vencimientos de tarjetas o préstamos.
Al reunir estos datos, obtienes un control del flujo de caja más preciso. Esta visión ayuda a detectar las semanas más pesadas y las que ofrecen mayor margen.
Distribuir las facturas para evitar concentrar todos los pagos en una semana
Muchas personas dejan que todos los vencimientos coincidan al inicio del mes. Puedes contactar a los proveedores para solicitar un cambio en la fecha de facturación.
Al espaciar los pagos, reduces la presión sobre la cuenta bancaria. Así, mantienes liquidez para cubrir los gastos diarios sin sobresaltos.
Programar recordatorios y pagos automáticos con medidas de seguridad
La tecnología facilita la automatización, pero exige supervisión constante para evitar errores. Configurar alertas en el teléfono móvil recuerda los pagos manuales antes de que causen problemas.
Revisar cargos automáticos antes de cada renovación
Es vital revisar las suscripciones y servicios recurrentes antes de cada cobro automático. Muchas empresas renuevan planes en silencio, y eso puede afectar el presupuesto mensual.
Conservar un saldo de respaldo para evitar comisiones por sobregiro
Mantener un pequeño saldo extra en la cuenta principal es una práctica inteligente. Este respaldo evita comisiones bancarias innecesarias por sobregiro y protege el control del flujo de caja.
Coordinar el calendario de pagos con la creación del fondo de emergencia
Un calendario de pagos bien organizado muestra el dinero sobrante al final de cada mes. Puedes destinar esos montos, de forma sistemática, a construir un fondo de emergencia sólido.
Al tratar el ahorro como una factura más, aseguras el crecimiento constante de este colchón financiero. Con el tiempo, este fondo de emergencia brindará la tranquilidad necesaria ante cualquier imprevisto económico en el hogar.
Dar seguimiento a las compras y convertir el ahorro en una meta medible
La disciplina y el seguimiento de compras convierten las finanzas personales en un plan más claro. Revisar cada dólar ayuda a descubrir patrones ocultos en el gasto diario.
Registrar cada compra durante el mes con una aplicación, hoja de cálculo o libreta
Cada persona debe escoger la herramienta que mejor se adapte a su estilo de vida. Puede usar una aplicación móvil, una hoja de cálculo o una libreta física.
Lo importante es la consistencia. Registrar cada movimiento muestra los hábitos reales de consumo y permite compararlos con las estimaciones iniciales.
Comparar el gasto real con el presupuesto personal cada semana
Una revisión semanal evita sorpresas desagradables al final del mes. Comparar lo gastado con lo presupuestado permite ajustar el plan antes de agotar el saldo.
Detectar suscripciones, compras impulsivas y aumentos silenciosos en las facturas
Los pequeños cargos recurrentes pueden reducir el presupuesto sin llamar la atención. Revisa los estados de cuenta para encontrar servicios olvidados o aumentos inesperados.
Aplicar una pausa de 24 horas antes de compras no esenciales
La regla de las 24 horas ayuda a frenar las compras impulsivas. Después de un día, puedes decidir si el objeto es necesario o solo un deseo pasajero.
Renegociar servicios o cancelar gastos que ya no aportan valor
Puedes llamar a proveedores de internet o seguros y pedir mejores tarifas. Si un servicio ya no aporta valor al hogar, cancelarlo puede ser la mejor decisión financiera.
Construir un fondo de emergencia por etapas
Un fondo de emergencia protege contra imprevistos financieros. Empieza con una meta pequeña, como cubrir un mes de gastos básicos, y aumenta el ahorro hasta reunir tres a seis meses.
Definir metas de ahorro con cantidades, plazos y cuentas separadas
Las metas de ahorro funcionan mejor cuando tienen un propósito claro. Guarda el dinero en cuentas separadas para viajes, reparaciones o educación.
| Método de Seguimiento | Ventaja Principal | Ideal para |
|---|---|---|
| Aplicación Móvil | Automatización | Usuarios tecnológicos |
| Hoja de Cálculo | Personalización | Análisis detallado |
| Libreta Física | Conciencia plena | Control manual |
Conclusión
Dominar las finanzas personales exige disciplina constante y un cambio de mentalidad. Aprender Cómo organizar tus gastos mensuales convierte la incertidumbre en un plan claro y predecible.
Un presupuesto personal bien estructurado da un propósito definido a cada dólar. Con herramientas digitales o métodos tradicionales, el usuario descubre fugas de dinero antes desapercibidas. Esta claridad ayuda a tomar decisiones inteligentes ante los desafíos económicos actuales en Estados Unidos.
Crear un fondo de emergencia es un pilar fundamental para cualquier hogar. Puedes alcanzar esta meta con aportaciones pequeñas y constantes en cuentas separadas. Este hábito protege el patrimonio familiar ante imprevistos, sin recurrir a deudas costosas.
Las metas de ahorro son alcanzables con un seguimiento riguroso de ingresos y egresos. Coordinarse en el hogar fortalece el compromiso con el bienestar financiero a largo plazo. Pequeños ajustes diarios producen resultados significativos, brindan tranquilidad y libertad, y permiten planificar el futuro con confianza.
FAQ
¿Cuál es el primer paso para aprender cómo organizar tus gastos mensuales de manera efectiva?
El proceso comienza con un diagnóstico claro de la situación financiera del hogar. Reúne datos precisos sobre ingresos netos, facturas recurrentes y deudas activas. Registrar cada movimiento crea la base para un presupuesto personal sólido e identifica ahorros posibles en Estados Unidos.
¿Cómo se pueden diferenciar correctamente los gastos fijos y variables?
Los gastos fijos son compromisos obligatorios y previsibles. Incluyen el pago de la hipoteca en Chase o la renta, seguros y servicios públicos. Los gastos variables incluyen alimentación, transporte y ocio; sus montos cambian cada mes. Clasificarlos facilita un seguimiento de compras riguroso y ayuda a ajustar el consumo según las prioridades del hogar.
¿Qué estrategias funcionan mejor para quienes tienen ingresos irregulares o propinas?
Para trabajadores independientes o con pagos variables, prioriza necesidades básicas y obligaciones financieras; usa Microsoft Excel para registrar cambios. Evita convertir ingresos extraordinarios en gastos permanentes y mantén el control del flujo de caja.
¿En qué consiste el método de sobres y cómo se aplica hoy en día?
El método de sobres asigna un límite específico a cada categoría variable. Puede usarse con efectivo o cubetas digitales en aplicaciones de bancos como Ally Bank o Capital One. Si se agota, no gastes más; respetas el presupuesto personal y evitas el uso excesivo de crédito.
¿Para qué sirve implementar un calendario de pagos en la rutina financiera?
Un calendario de pagos muestra fechas de vencimiento y periodos de facturación. También evita concentrar todos los desembolsos en una semana. Coordinar fechas y cobros protege el control del flujo de caja y reduce comisiones por sobregiro o cargos tardíos.
¿Cómo se deben definir las metas de ahorro para que sean alcanzables?
Las metas de ahorro deben ser medibles, realistas y tener un plazo definido. Separa el dinero en cuentas distintas para evitar gastarlo. Ahorrar para vacaciones o la entrada de un vehículo motiva a mantener disciplina en el seguimiento de compras diario.
¿Cuál es la importancia de contar con un fondo de emergencia en el presupuesto?
El fondo de emergencia protege las finanzas ante imprevistos, como reparaciones urgentes del hogar o gastos médicos. Constrúyelo por etapas: empieza con poco y aumenta gradualmente hasta cubrir de tres a seis meses de gastos esenciales. Incluye este ahorro como factura obligatoria en el calendario de pagos.